




El término fintech (financial technology) hace referencia a las nuevas tecnologías basadas en software y algoritmos especializados, cuyo objetivo es mejorar y automatizar la prestación y el uso de los servicios financieros.
El Comité de Estabilidad Financiera señala que las fintech son “la innovación tecnológica en los servicios financieros que podría dar lugar a nuevos modelos de negocio, aplicaciones, procesos o productos, con un efecto material asociado en los mercados e instituciones financieras y en la prestación de servicios financieros”.
En España, según datos de 2019 de la consultora Finnovating, el mapa fintech está compuesto por nueve categorías de servicios que incluyen:
-
Préstamos.
-
Infraestructura financiera.
-
Distribución de productos financieros.
-
Finanzas personales.
-
Neobancos.
-
Negociación.
-
Financiación.
-
Inversión.
-
Pagos.
Breve historia de las ‘fintech’
Aunque se suele asociar a empresas de reciente creación, lo cierto es que fintech es un término novedoso para un sector económico ya existente.
Las primeras fintech datan de los años 90, y tuvieron un gran auge gracias al uso masivo de internet y al crecimiento de la banca electrónica. A finales de 2008 hubo un nuevo repunte, a raíz de la aparición de los teléfonos inteligentes. Sin embargo, el verdadero auge de estas empresas ha ocurrido en la última década, coincidiendo con el decrecimiento del sistemas bancario tradicional.
En cuanto a su importancia, según KPMG (2020) la inversión global en empresas fintech alcanzó los 25,6 billones de dólares en el primer semestre de 2020, de los cuales la mitad fueron en empresas de Estados Unidos, Canadá y Sudamérica. Este importe supone una importante caída respecto al volumen registrado en 2019 (135,7 billones de dólares) debido a los efectos de la crisis de la covid-19.
Pese a todo, es de esperar que la cifra total de 2020 aumente, ya que precisamente la crisis actual ha puesto de manifiesto la importancia de los medios digitales de pago y préstamo, y la necesidad de realizar un mayor esfuerzo en digitalización.
¿Competencia o complemento para el sector bancario?
En este punto hay que diferenciar a las fintech de las bigtech. Estas últimas son las grandes empresas tecnológicas (las GAFA, acrónimo de Google, Apple, Facebook y Amazon), que poseen el dominio tecnológico, una buena imagen y reputación, y una amplia disponibilidad de recursos financieros y cartera de clientes, lo que les confiere un rol de competidores frente a las entidades tradicionales. Mientras que, según Bank of America y KPMG, las fintech, lejos de suponer una amenaza para los bancos tradicionales, pueden ayudarles a alcanzar grandes ahorros en costes gracias a la mecanización de tareas repetitivas y a la reducción de la capacidad instalada, por lo que más que competidoras podrían ser aliadas.
La operativa de muchas de las fintech se parece cada vez más a la de los bancos. Para las de reducida dimensión (pequeñas startups), el gran tamaño del negocio bancario puede suponer una desventaja competitiva por la mayor amplitud de recursos y productos financieros que oferta la banca tradicional. Pero esa misma gran dimensión del negocio bancario también puede ponerlo en desventaja por la falta de flexibilidad ante los cambios. Además, mientras que la banca tradicional no se puede permitir asumir riesgos extraordinarios en el lanzamiento de productos, las pequeñas fintech sí pueden hacerlo, tanto desde el punto de vista regulatorio como de imagen y reputación.
Áreas de actividad de las fintech
Las fintech tienen diversas áreas de operación. Por un lado, la banca digital engloba startups que ofrecen un servicio completamente tecnológico, sin oficinas, sin comisiones y con trámites sencillos. En esta área podemos distinguir entre neo banks y challenger banks.
Los neo banks brindan los mismos servicios que los bancos tradicionales, pero centrándose en la experiencia mobile-first (reconocimiento facial y huella dactilar). Actúan como intermediarios entre usuarios y entidades bancarias, que les proporcionan el respaldo necesario para operar en el mercado, pues los neo banks no disponen de licencia. Algunos ejemplos son Atom y Bnc10.
Los challenger banks sí disponen de licencia bancaria y aprovechan su dominio de las nuevas tecnologías para ofrecer servicios novedosos, rápidos y personalizados (vía WhatsApp) a un menor coste. Algunos ejemplos son Bunq y Ferratum.
Por otra parte, están las plataformas de préstamos entre particulares o préstamos peer-to-peer (P2P), que se encargan de poner en contacto a usuarios que necesitan financiación con inversores que buscan prestar dinero (crowdlending, pequeñas aportaciones de un gran número de inversores). Algunos ejemplos son Mintos y Twino.
Por último, encontramos los medios de pago, que permiten el envío de dinero sin cuenta bancaria, por ejemplo, mediante el pago a través de aplicaciones móviles. Ejemplos destacados son PayPal y Square.
Respecto a este segmento, cabe destacar que los bancos tradicionales comienzan a prestar servicios cada vez más parecidos a los que daban una ventaja competitiva a las fintech (por ejemplo, casi todas las entidades bancarias españolas ofrecen el medio de pago Bizum).
¿Son fiables las ‘fintech’? ¿Qué garantías ofrecen al consumidor final?
El crecimiento de las fintech ha originado un aumento en el fraude y en las prácticas de mercado inapropiadas. Las recientes insolvencias de Wirecard y Monedo han puesto de manifiesto la existencia de problemas en la regulación y supervisión de estas empresas.
Surge, por tanto, la necesidad de proteger a inversores y clientes, así como de garantizar la estabilidad del mercado financiero. Así, los reguladores y supervisores buscan el equilibrio entre favorecer la innovación y, al mismo tiempo, mostrar tolerancia cero con el fraude.
Pese a que inicialmente las fintech se desarrollaron sin una regulación específica, las nuevas fintech, que ofrecen servicios similares a los de la banca tradicional, se rigen por la normativa aplicable a este tipo de entidades, por lo que ofrecen garantías al consumidor.
‘Sandbox’ y la regulación de las ‘fintech’
La estrategia más relevante que se está implementando en materia reguladora son los sandboxes, un programa que permite a las fintech de nueva creación probar sus productos en un entorno de mercado limitado, bajo supervisión reguladora, y sin la necesidad de obtener una licencia completa.
En España, hasta ahora la única legislación aplicable era la Ley 5/2015 de Fomento de la Financiación Empresarial, pero la reciente aprobación del sandbox financiero español mediante la Ley 7/2020 de Transformación Digital del Sistema Financiero permite la puesta en marcha de un entorno de pruebas para el desarrollo de esta innovación tecnológica y financiera de forma controlada y regulada.

Las personas firmantes no son asalariadas, ni consultoras, ni poseen acciones, ni reciben financiación de ninguna compañía u organización que pueda obtener beneficio de este artículo, y han declarado carecer de vínculos relevantes más allá del cargo académico citado anteriormente.
The Conversation. Rigor académico, oficio periodístico
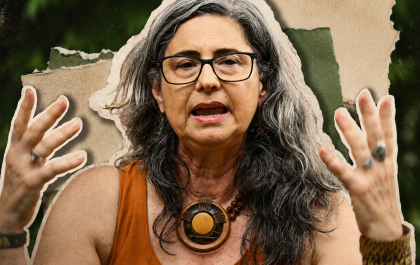
Luciana Gatti entra en política porque el Congreso brasileño está legislando la catástrofe
Luciana Gatti lleva más de 30 años estudiando la Amazonia y los gases que aceleran el calentamiento global. Es investigadora principal del Instituto Nacional de Investigaciones Espaciales de Brasil, el INPE, y coordina su Laboratorio de Gases de Efecto Invernadero. No es una tertuliana reciclada, una celebridad buscando foco ni una profesional de la política fabricada en un despacho. Es una científica que ha dedicado décadas a medir cómo uno de los mayores reguladores climáticos del planeta está dejando de funcionar.
Ahora ha decidido presentarse al Congreso.
Gatti anunció el 13 de julio su precandidatura a diputada federal por São Paulo dentro del Partido Socialismo y Libertad, el PSOL. Las candidaturas deberán registrarse oficialmente antes del 15 de agosto y la primera vuelta de las elecciones brasileñas se celebrará el 4 de octubre. Su objetivo es llevar la ciencia al lugar donde se aprueban las leyes que están acelerando el desastre. Porque publicar investigaciones sirve de poco cuando quienes legislan las ignoran, las niegan o directamente trabajan para las empresas responsables.
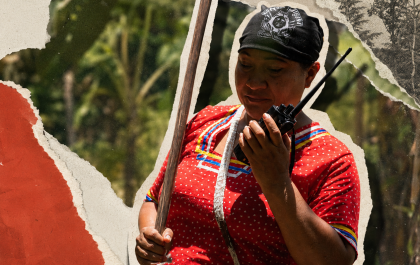
Ecuador abandona la Amazonia al oro ilegal y deja solos a quienes la protegen
La Amazonia ecuatoriana está siendo devorada por la minería ilegal mientras el Estado llega tarde, responde a medias o directamente mira hacia otro lado. Retroexcavadoras, dragas, campamentos clandestinos y grupos armados avanzan sobre territorios indígenas y áreas protegidas. Frente a ellos, 598 guardaparques abandonados a su suerte, sin capacidad legal para incautar maquinaria y sin medios para enfrentarse a organizaciones que llevan fusiles.
En el Parque Nacional Sumaco Napo-Galeras, varios trabajadores fueron interceptados durante una inspección por hombres fuertemente armados que afirmaron proporcionar seguridad a los mineros. Les quitaron los teléfonos, el GPS y la cámara. Quienes debían representar la autoridad ambiental terminaron desarmados, retenidos y obligados a explicar qué hacían dentro del espacio que estaban protegiendo. Los delincuentes pedían cuentas a los guardaparques y no al revés.
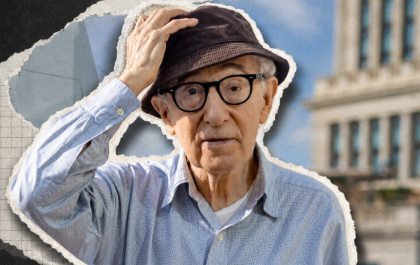
Ayuso convierte la cultura madrileña en un photocall pagado con dinero público
La política cultural de Isabel Díaz Ayuso tiene una regla bastante sencilla: para las creadoras y creadores corrientes existen formularios, convocatorias, límites presupuestarios y meses de espera; para las celebridades dispuestas a promocionar Madrid y posar junto al poder aparecen patrocinios millonarios, espacios públicos y contratos diseñados específicamente para ellas.
No es mecenazgo. Tampoco es una defensa desinteresada de la cultura. Es dinero público utilizado para comprar prestigio, propaganda turística y fotografías institucionales. La obra artística queda reducida a soporte publicitario y las administraciones se comportan como una agencia de representación financiada por las y los contribuyentes.
Nacho Cano fue durante años el mejor ejemplo de este modelo. Ahora Woody Allen recoge el testigo con un proyecto que recibirá 3 millones de euros de la Comunidad y del Ayuntamiento de Madrid. Dos nombres famosos, dos operaciones presentadas como apoyo cultural y una misma lógica: socializar el coste para que el beneficio político y empresarial quede en pocas manos.
El OSCURO NEGOCIO de LOGRAR que te ENAMORES de una IA | #ReportajeSR
Durante años nos hablaron de la economía de la atención. Ahora, las grandes empresas tecnológicas han dado un paso más allá para monetizar algo mucho más íntimo: nuestro apego emocional. Desde dispositivos…
PAYPAL MAFIA: INFORME DEFINITIVO sobre los DUEÑOS del PODER #ReportajeSR
Durante las últimas semanas hemos ido desgranando las figuras que convirtieron a la «PayPal Mafia» en una de las redes de poder e influencia más determinantes del planeta a través de los…